Das Fundament
Warum Rücklagen und Absicherung vor der Geldanlage stehen. Wie du Schulden, Zinseszins und deinen monatlichen Spielraum einordnest.
Kapitel 1–4 Die perfekte
DAS BUCH VON RENÉ KEIL
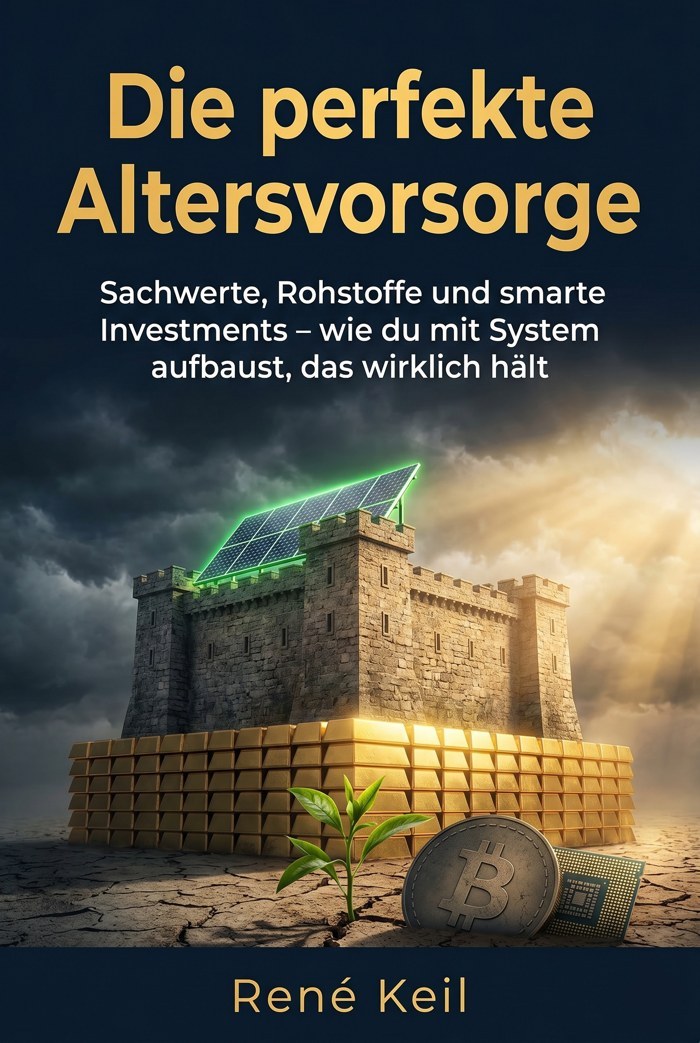
Eine Immobilie, ein Depot, etwas Gold. Aber wie wird daraus eine Altersvorsorge, die zu deinem Leben passt?
In „Die perfekte Altersvorsorge“ verbinde ich Absicherung, Sachwerte und Investments zu einem verständlichen Denkrahmen. Damit du deine Entscheidungen selbst einordnen kannst.
KOSTENLOS ZUM BUCH · AUCH OHNE KAUF
Ein guter Gedanke hilft erst, wenn du ihn auf deine eigenen Zahlen überträgst. Mit diesen drei Arbeitsblättern machst du den Anfang.
Eine Woche, ein überschaubarer Schritt pro Tag. Vom Kassensturz bis zum schriftlichen Ziel.
Einnahmen, Rücklagen, Absicherung und Hauskosten festhalten. Mit Ausfüllhilfe zur Renteninformation.
Ziele, Risiken und Lebensphase verstehen. Ein Arbeitsblatt für deinen eigenen Vermögensrahmen.
Drei PDFs als ZIP-Paket, zum Ausfüllen und Ausdrucken. Die Arbeitsblätter orientieren sich am Buch und enthalten keine persönlichen Kaufempfehlungen.
DEIN VORSORGE-STARTERPAKET
Trag deine E-Mail-Adresse ein und bestätige sie in deinem Postfach. Danach kannst du das komplette Paket herunterladen.
Kein Kauf nötig. Zusätzliche E-Mail-Tipps sind freiwillig.
DIE PERFEKTE ALTERSVORSORGE
Sachwerte, Rohstoffe und smarte Investments – wie du mit System Vermögen aufbaust, das wirklich hält.
Warum Rücklagen und Absicherung vor der Geldanlage stehen. Wie du Schulden, Zinseszins und deinen monatlichen Spielraum einordnest.
Kapitel 1–4Immobilien und Energie, Edelmetalle und Rohstoffe, Aktien und ETFs. Dazu eine eigene Einordnung von Kryptowerten und ihren Risiken.
Kapitel 5–8Aufbauen, strukturieren oder Einkommen im Ruhestand planen: Deine Prioritäten verändern sich mit deinem Leben.
Kapitel 9–11Bestandsaufnahme und Wochenplan, typische Fehler sowie Fragen für die steuerliche und rechtliche Klärung.
Kapitel 12–15Außerdem: Allokations-Snapshot 2026, Glossar und rechtliche Hinweise. Der Snapshot beschreibt die Perspektive des Autors zum Zeitpunkt der Veröffentlichung.
Das Buch vermittelt allgemeines Wissen und die Sichtweise des Autors. Es ersetzt keine individuelle Anlage-, Steuer- oder Rechtsberatung. Investments können an Wert verlieren, bis hin zum Totalverlust.
DEINE AUSGABE BEI AMAZON
Alle Links führen zur jeweiligen Ausgabe bei Amazon. Aktuelle Preise und Verfügbarkeit siehst du dort.
Digital auf deinem Kindle oder in der Kindle-App.
Zum Markieren, Nachschlagen und Weiterdenken.
Mit festem Einband für dein Bücherregal.
Buchwerbung für eigene Bücher. Kauf und Bezahlung erfolgen bei Amazon. Diese Links enthalten keine Partnerkennung.
VOM GEFÜHL ZUR ZAHL
Die Zahl in deiner Renteninformation ist ein Bruttobetrag. Für deinen Alltag zählt, was nach Abzügen bleibt – und was du dir davon kaufen kannst.
Rechne mit deinen eigenen Annahmen. Der Rechner zeigt eine vereinfachte monatliche Lücke, ausgedrückt in heutiger Kaufkraft.
Deine Eingaben bleiben auf dieser Seite im Browser. Sie werden weder gespeichert noch an uns übertragen.
Ausfüllhilfe im kostenlosen Paket ↗in heutiger Kaufkraft
Jetzt die Bestandsaufnahme machen ↓FÜNF FEHLER, DIE AB 50 TEUER WERDEN KÖNNEN
Rentenbetrag, Abzüge und Kaufkraft auf denselben Zeitpunkt beziehen.
Auch ohne Kredit bleiben Heizung, Dach, Versicherung und Instandhaltung.
Prüfen, welches Geld für Reparaturen, Gesundheit und Alltag verfügbar bleiben muss.
Verlusttragfähigkeit und Anlagehorizont prüfen, bevor du neue Risiken eingehst.
Gebühren, Kündigungsfolgen und Leistungen verstehen. Bestehenden Schutz nicht vorschnell aufgeben.
HAUS + ENERGIE + GELD
Im Buch betrachte ich auch Energieerzeugung und Wohnkosten als Teil der Vorsorge. Dafür zählt die Rechnung über die gesamte Nutzungszeit: Anschaffung, Finanzierung, Wartung und spätere Erneuerung.
Der Finanz-Selbstcheck enthält eine eigene Seite für dein Haus. Dort hältst du laufende Kosten und anstehende Reparaturen fest.
Hauskosten im Selbstcheck erfassen ↗
DER AUTOR
Als Gas- und Wasserinstallateur habe ich gelernt, dass ein Fundament tragen muss. Als Versicherungsmakler sehe ich, wie eng Absicherung, laufende Kosten und langfristige Pläne zusammenhängen.
Diese Perspektive steckt im Buch: von der Rücklage bis zum Energiebedarf des eigenen Hauses. Du bekommst Zusammenhänge und Fragen für deine Entscheidungen.
René eine Frage stellen ↗Für persönliche Vermittlungsanfragen: Erstinformation. Eine persönliche Beratung braucht eine gesonderte Betrachtung deiner Situation.
AUCH VON RENÉ KEIL
Frührente trotz Spätstart – der Praxis-Plan für Berufstätige ab 40.
Ein weiteres Buch zum früheren Ruhestand. Der Titel ist kein Versprechen, dass ein Rentenstart mit 50 für jede Lebenssituation erreichbar ist.
GUT ZU WISSEN
Nein. Das Starterpaket ist kostenlos, auch ohne Buchkauf. Du bestätigst lediglich deine E-Mail-Adresse, damit wir dir den Download bereitstellen können.
Drei PDFs: 7-Schritte-Sofortplan, Finanz-Selbstcheck mit Renteninformation und Hauskosten sowie Allokations-Kompass. Du lädst sie gemeinsam als ZIP-Datei herunter.
Nein. E-Mail-Tipps sind eine zusätzliche, freiwillige Auswahl im Formular. Ohne diese Auswahl erhältst du nur die Bestätigung und den angeforderten Downloadlink.
Du bekommst eine Nachricht von rene.keil@betriebskostenreduzierer.de. Öffne den Link und bestätige mit dem Button auf der Seite. Der Link gilt 24 Stunden. Danach steht dir ein einmaliger Download für 72 Stunden zur Verfügung.
Er ist eine vereinfachte Orientierung mit deinen Annahmen. Eine individuelle Steuerberechnung, spätere Gesetzesänderungen und unvorhergesehene Ausgaben berücksichtigt er nicht. Er ersetzt keine Beratung oder verbindliche Rentenauskunft.
DEIN NÄCHSTER SCHRITT
Fang mit der Bestandsaufnahme an. Das kostenlose Starterpaket hilft dir, deine Unterlagen zu ordnen und deinen nächsten Schritt festzuhalten.
Oder zuerst das Buch auswählen ↗